فرید قدیری:مرجع جهانی طراحی نسخه های جدید سیاستی برای «تامین مسکن»، با انتشار کتابچه بحران های مسکن ۲۰۲۶، هم بن بست ها و هم مشخصات کلیدی «دسترس پذیر کردن بازار مسکن برای شهروندان» را به دولت ها معرفی و تشریح کرد. هبیتات تم اصلی این «راهنمای سیاستگذاری» را بر توصیه به «پارادایم شیفت در راهبردهای ملی کشور برای تامین مسکن» پایه گذاری کرده است. یک بخش کلیدی این کتابچه که قسمت هایی از آن را هم اخیرا دکتر سعید اسلامی بیدگلی، صاحب نظر اقتصادی و کارشناس تامین مالی مسکن در یک نشست تخصصی مرتبط با «ابزارهای نوین تامین مالی مسکن» در پژوهشکده سوانح طبیعی شرح داد، به جنس بحران دستیابی به «مسکن درخور» طی سال های اخیر و سال های آتی اختصاص دارد. «مسکن درخور» تعریفی فراتر از موضوع «مسکن در استطاعت به لحاظ بنیه مالی خانوارها» دارد و ۲ویژگی دیگر را نیز شامل می شود.
سبد بحران ها در «مسافرت خانه اولی ها به مسکن مناسب»
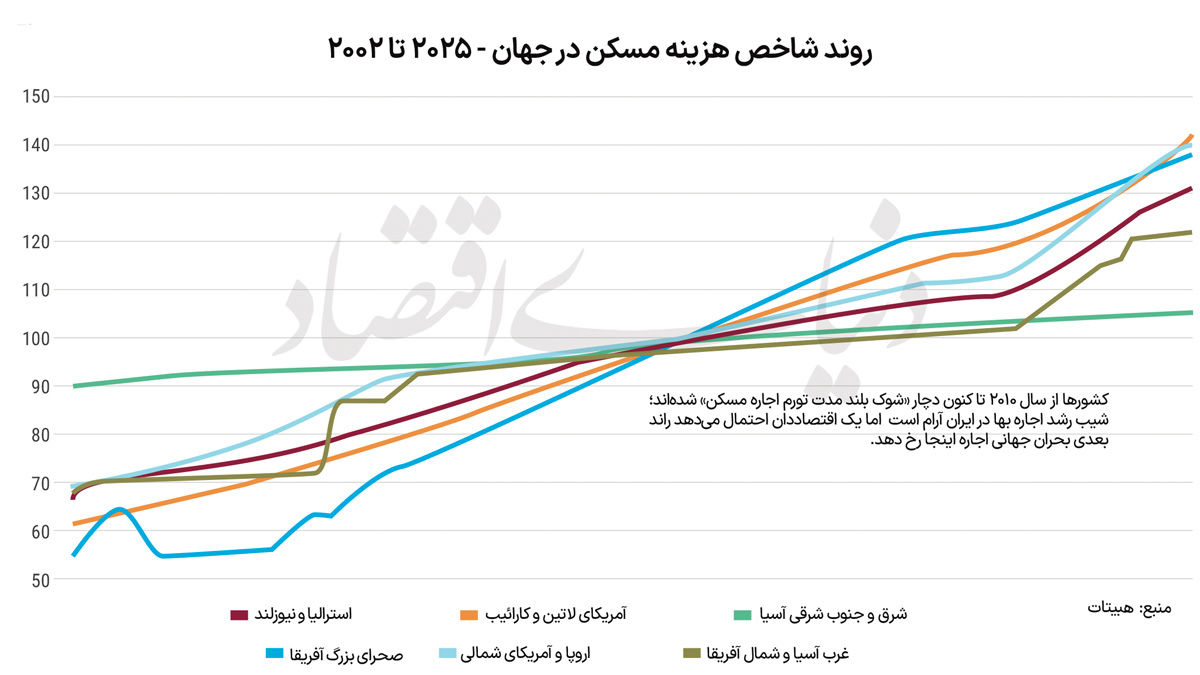
در حال حاضر، جهان با «شوک بلندمدت تورم اجاره مسکن» دست به گریبان است؛ این رخداد که از ۲۰۱۰ شروع شده و شاخص هزینه اجاره در مناطق مختلف جهان را در ۲۰۲۵ به حدود ۲برابر ۲۰۰۲ رسانده، یکی از ارکان اصلی بحران ۲۰۲۶ بازار مسکن است که تداوم یا اوج گیری آن در کشورهایی که با تورم فزاینده و رشد پایین اقتصادی روبه رو هستند، محتمل به نظر می رسد. این بحران، یعنی توان مالی اجاره مسکن، در برخی کشورها طی این سال ها با «سیاست تک بعدی ساخت مسکن مالکیت محور» عملا تشدید شد؛ به این معنا که دولت ها تصور می کردند با خانه سازی می توانند مشکل عدم دسترسی به مسکن مناسب را برای مستاجرها حل کنند؛ اما به خاطر عرضه های دولتی به خاطر توان مالی پایین مستاجرها قابل خرید نبودند.
بحران فعلی بازار مسکن در کشورهای مختلف جهان، «زیست ناپذیری» بخش قابل توجهی از پهنه هایی است که دولت ها در آنها اقدام به ساخت مسکن کردند؛ مناطقی فاقد امکانات و خدمات زندگی که دکتر اسلامی بیدگلی ۲ مصداق بارز این بحران را در مناطقی از حومه شهرهای مادر ایران که مسکن مهر و مسکن ملی ساخته شده است، می داند. کسانی که در این مناطق زندگی می کنند به خاطر «ساعت ها سفر بین خانه های حومه ای و محل کارشان که در شهر اصلی» قرار دارد، دچار کاهش بهره وری و در نتیجه اثرگذاری منفی در راندمان تولید می شوند. این در حالی است که یکی از خصوصیات نسخه های قدیمی و همچنان قابل مصرف «مسکن در استطاعت»، نزدیکی محل سکونت به سایر نیازهای زندگی از جمله مرکز شغلی است.
«هبیتات» جنس سوم سبد بحران مسکن در سال جاری میلادی و سال های پیش رو را «جابه جایی های اجباری شهروندان» معرفی کرد. جنگ ها در کشورها باعث آوارگی و مهاجرت اجباری به مناطق بین استانی یا کشورهای دیگر می شود، تغییرات اقلیمی و عوارض متعدد آن از جمله فرونشست و بی آبی به مهاجرت می انجامد. همچنین جهش هزینه های اجاره مسکن در شهرهای بزرگ نیز باعث مهاجرت مستاجرهای کم درآمد و میان درآمد به شهرهای حومه ای می شود. این جابه جایی ها از محله یا شهر یا کشور به مناطق دیگر، هم «کیفیت زندگی» شهروندان را آسیب می زند و هم برای شهرهای مقصد «دردسرهای ناترازی خدمات زندگی» تولید می کند.
آدرس خروج از بحران با «تعریف جدید از مسکن مناسب»
نسخه جدید راهنمای جهانی «سیاستگذاری مسکن»، تعریف تازه ای از «مسکن حمایتی» را پیش روی دولت ها قرار داده است. مسکن حمایتی مورد نیاز امروز کشورها خانه هایی هستند که اولا «در استطاعت مالی خانوارها برای تهیه آن» باشد و همزمان «زیست پذیر به معنای خانه دارای امکانات شهری در دسترس» و «فاقد قابلیت سفته بازی ملکی» باشد. این نسخه کاملا به درد بازار مسکن کشورمان در شرایط کنونی می خورد. جایی مثل ایران که دست کم 30درصد خانوارها «مستاجر» هستند و این جمعیت اجاره نشین در پایتخت حداقل 31درصد است و در عین حال، حدود نیمی از کل مستاجرها «فقیر» هستند، همه سیاست های تامین مسکن طی دهه های اخیر تمرکز صرف بر «مسکن ملکی» بوده است. مستاجرها با توجه به افزایش نرخ فقر و تورم عمومی رو به بالا، امکان دسترسی به «مسکن در استطاعت» را ندارند.
سعید اسلامی بید گلی در این باره معتقد است، بودجه رفاه خانوارها به هزینه بقا تبدیل شده است؛ به این معنا که وقتی هزینه اجاره مسکن از حد مشخصی که هبیتات آن را 30درصد درآمد تعریف کرده، بیشتر می شود، مستاجرها «هزینه های ضروری» را کاهش می دهند؛ چون امکان تخصیص منابع به آموزش، سلامت، تغذیه و پس انداز را به خاطر فشار هزینه ای مسکن ندارند. در تهران، این فشار تا 73درصد رسیده است. حل این بحران از نگاه «هبیتات» مستلزم پارادایم شیفت در سیاستگذاری مسکن از «سیاست های مالکیت محور» به «تقویت و تمرکز بر عرضه مسکن اجاره ای» است.
برنامه سازی برای عرضه مسکن اجاره ای استطاعت پذیر، یکی از آن تعریف 3گانه «مسکن درخور» را به شکل غیرمستقیم محقق می کند؛ این خانه ها امکان خرید وفروش در بازار سفته بازی ملکی را ندارند. اما در راهبردهای کنونی کشورها برای تامین مسکن، کاملا علائم «پاس گل دولت ها به سفته بازان ملکی» دیده می شود. وقتی مستاجرها توان مالی مناسب را برای خرید خانه هایی که سیاستگذاران به شکل انبوه تحت عنوان مسکن حمایتی عرضه می کنند، ندارند، این خانه ها با خریدوفروش ثانویه وارد بازار سفته بازی می شود؛ اتفاقی که در ایران به شکل «معاملات مکرر خانه هایی که سال ها کلید به آنها نخورده است» طی دهه های اخیر رخ داده است. به این ترتیب دست کم برای بازار مسکن ایران، لازم است «اجاره مسکن» به مرکز سیاستگذاری در این بخش تبدیل شود؛ اما چگونه و با کدام ابزارها؟
ابزارهای مالی تامین «مسکن درخور»
تمرکز بر عرضه مسکن اجاره ای از نوع «درخور» یا همان «سازگار با بنیه مالی مستاجرهای نیازمند حمایت»، در گام اول مستلزم تهیه ابزارهای خاص تامین مالی از سوی دولت ها است تا از یک سو، بخش خصوصی به تولید و ارائه آنها به بازار رغبت پیدا کند و از سوی دیگر هزینه عرضه این خانه ها کاهش یابد.
دفتر طراحی سیاست های تامین مسکن در سازمان ملل، هبیتات، 5 ابزار برای این منظور را به دولت ها پیشنهاد کرده است. اولین آنها، وجود شرکت های اجاره دار در شهرهای بزرگ است. این شرکت ها که جای آنها در بازار مسکن ایران کاملا خالی است، «هزینه مبادله واحدمسکونی اجاره ای» را برای مالکان و مستاجرها بسیار پایین می آورند و اجاره داری از یک کار سخت و پرزحمت به روتین بازار تبدیل می شود. در برخی کشورها که سابقه طولانی مدت در شکل گیری این شرکت ها دارند، ظرف 24 تا 48 ساعت، کلیه عملیات انتخاب مستاجر، انعقاد قرارداد و اسباب کشی به صورت «خدمات واحد» توسط شرکت اجاره دار برای طرفین معامله انجام می شود. معافیت های مالیاتی تولید مسکن اجاره ای نیز از جمله وظایف دولت ها برای کاستن از هزینه سرمایه گذاری در این حوزه است. ابزار مشوق دیگر که در بازار ساخت وسازهای ایران به «دیوار بزرگ سرمایه گذاری ساختمانی» بدل شده، «تسهیل صدور مجوز ساخت» است.
در کنار این ابزارها، ابزار کلیدی دیگر متوجه «تامین مالی ساخت و عرضه مسکن» است. در ایران، موسسه مالی تخصصی در حوزه تامین مالی مسکن تقریبا وجود ندارد. یک بانک دولتی بخش قابل توجهی از تامین مالی این بخش را انجام می دهد؛ اما سیاست های حاکم بر شبکه بانکی و تکالیف سربار دولت، عملا باعث فاصله گرفتن آن با باتک توسعه ای تخصصی مسکن شده است. تامین مالی مسکن، «بلندمدت» است با منابع کوتاه مدت بانکی همخوانی ندارد. «هبیتات» برای رفع این شکاف مالی، پیشنهاد ایجاد موسسات مالی توسعه ای را مطرح کرده است. این موسسات می توانند «منابع مالی بلندمدت از بازار سرمایه، صندوق های بازنشستگی و سایر نهادها» را در اختیار شبکه بانکی برای پرداخت تسهیلات بلندمدت و همچنین تسهیلات کافی مورد نیاز بخش مسکن قرار دهند. ابزار دیگر نیز «زمین» است؛ اما زمین هایی که فاقد خدمات زیرساختی هستند. عرضه مسکن اجاره ای مستلزم به کارگیری اراضی نهادهای دولتی و عمومی به صورت «اجاره بلندمدت» زمین ها است.